
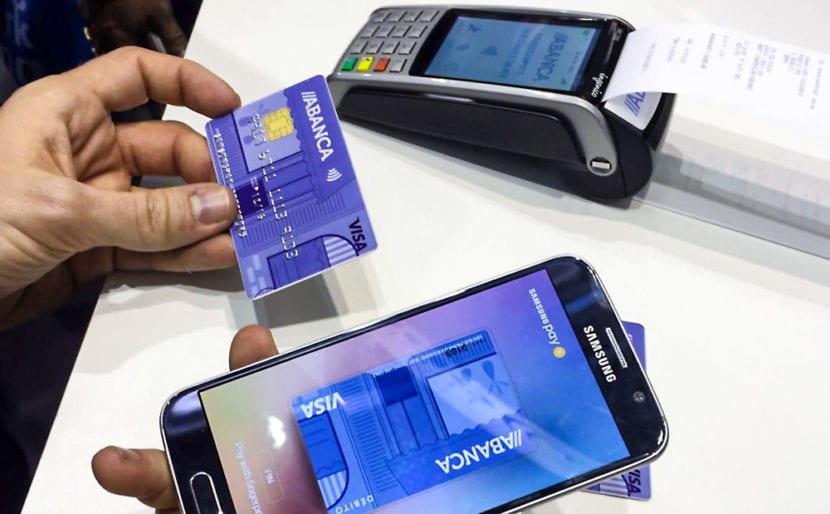
Con el lanzamiento de nuevas plataformas de pago a través de Internet y los dispositivos móviles, para los usuarios ahora es más fácil realizar sus transacciones desde su teléfono móvil, eliminando la necesidad de cargar con efectivo. Esta digitalización no solo aporta comodidad, sino que transforma el smartphone en una herramienta financiera integral. A pesar de ello, siempre es conveniente tomar medidas de seguridad para evitar cualquier inconveniente o situación desagradable. A continuación, exploramos en detalle todo lo que necesitas saber y los consejos de seguridad al hacer pagos con el móvil.

¿Qué es y cómo funciona el pago móvil?

La base de la mayoría de los pagos móviles en tiendas físicas es la tecnología NFC (Near Field Communication), que permite la comunicación inalámbrica de corto alcance entre el dispositivo y el datáfono. Para utilizarla, es imprescindible que el smartphone sea compatible con este sistema; en caso contrario, existen stickers NFC que pueden adherirse al teléfono para habilitar esta función.
Existen diversas formas de implementar este sistema:
- Digitalización de la tarjeta: El proceso de añadir una tarjeta de crédito o débito física a una aplicación bancaria o billetera digital.
- Wallets digitales: Aplicaciones como Google Pay, Apple Pay o Samsung Pay que almacenan tarjetas de forma segura y permiten pagos sin contacto.
- Plataformas P2P (Peer-to-Peer): Sistemas como Bizum, diseñados originalmente para transferencias instantáneas entre particulares, aunque ya son aceptados en diversos comercios.
- Apps de comercios: Aplicaciones propias de tiendas o restaurantes que agilizan el pago y suelen incluir programas de fidelización.

Requisitos y pasos para activar el pago móvil
Para empezar a operar, necesitas un smartphone compatible, una tarjeta bancaria vinculada y una conexión a internet para la configuración inicial. El proceso de activación generalmente sigue estos pasos:
- Vincular la tarjeta: Se realiza a través de la app del banco o la wallet elegida, introduciendo los datos manualmente o escaneando la tarjeta con la cámara.
- Verificación de identidad: El banco solicitará una autenticación, normalmente mediante SMS o firma digital, para validar que eres el titular.
- Configuración de seguridad: Es fundamental activar el bloqueo de pantalla y la biometría (huella dactilar o reconocimiento facial).
- Prueba de funcionamiento: Se recomienda realizar una compra pequeña para confirmar que la comunicación con el TPV es correcta.
Análisis de las aplicaciones de pago más populares
- PayPal: Líder mundial en transacciones online, permite enviar y recibir dinero instantáneamente y gestionar finanzas desde su app.
- Apple Pay: Exclusiva para el ecosistema Apple, destaca por su integración fluida y alta seguridad en el tratamiento de datos.
- Google Pay: Disponible para la mayoría de dispositivos Android, permite gestionar también tarjetas de fidelización.
- Samsung Pay: Utiliza tecnología MST además de NFC, lo que la hace compatible con terminales de pago más antiguos.
- Bizum: Ideal para dividir cuentas o compras rápidas, integrada directamente en la banca móvil sin comisiones para el usuario.

Medidas esenciales de seguridad para evitar fraudes
Aunque el pago móvil es generalmente más seguro que la tarjeta física (ya que requiere desbloquear el dispositivo), es vital seguir estas recomendaciones:
No usar WiFi públicos
Si vas a introducir información de tu tarjeta de crédito, ya sea de forma manual o pasando la tarjeta, nunca debes usar redes inalámbricas públicas. Al ser redes abiertas, existe un riesgo elevado de que terceros intercepten tu información financiera. Es preferible utilizar siempre la red de datos móviles.
No almacenes contraseñas en tu teléfono
A menos que utilices un algoritmo de encriptación realmente fuerte, lo más recomendable es que no almacenes contraseñas en texto plano en tu teléfono. Cualquier delincuente cibernético que acceda al dispositivo podría utilizar esta información para su beneficio.
Utiliza contraseñas fuertes y biometría
Las contraseñas deben ser complejas y no tener relación con tu vida personal. Es altamente recomendable utilizar la autenticación de doble factor (2FA) y el bloqueo biométrico (huella o rostro), que añade una capa de seguridad infranqueable para quien no sea el titular.

Utiliza solo apps oficiales
Descarga aplicaciones únicamente desde tiendas oficiales como Google Play Store o App Store. Las fuentes no oficiales pueden contener malware diseñado para robar credenciales bancarias.
Examina la terminal de pago
Revisa que el datáfono no presente alteraciones físicas o dispositivos extraños adheridos, ya que podrían ser aparatos diseñados para capturar datos transmitidos a través de NFC.

Consejos avanzados de protección y gestión
- Desactiva el NFC cuando no lo estés utilizando para evitar lecturas accidentales o no autorizadas.
- Mantén actualizado el sistema operativo y las aplicaciones para contar con los últimos parches de seguridad.
- Establece un límite de importe (por ejemplo, 50 euros) a partir del cual el dispositivo exija obligatoriamente el código PIN.
- Revisa tus movimientos bancarios con frecuencia para detectar cualquier cargo inusual de inmediato.
- Protege la tarjeta SIM con un PIN distinto al de desbloqueo de pantalla para evitar la suplantación de identidad.
En caso de pérdida o robo del dispositivo, debes actuar rápidamente comunicándolo a tu entidad financiera para bloquear las tarjetas vinculadas y desactivar el acceso a la wallet digital desde la banca online.
El uso del smartphone como medio de pago ofrece una combinación ideal de rapidez, higiene y control financiero. Al implementar la tokenización (sustituir datos sensibles por códigos únicos) y la encriptación, el riesgo de fraude se reduce drásticamente en comparación con el efectivo o el plástico, permitiéndonos simplificar el día a día con total confianza.
